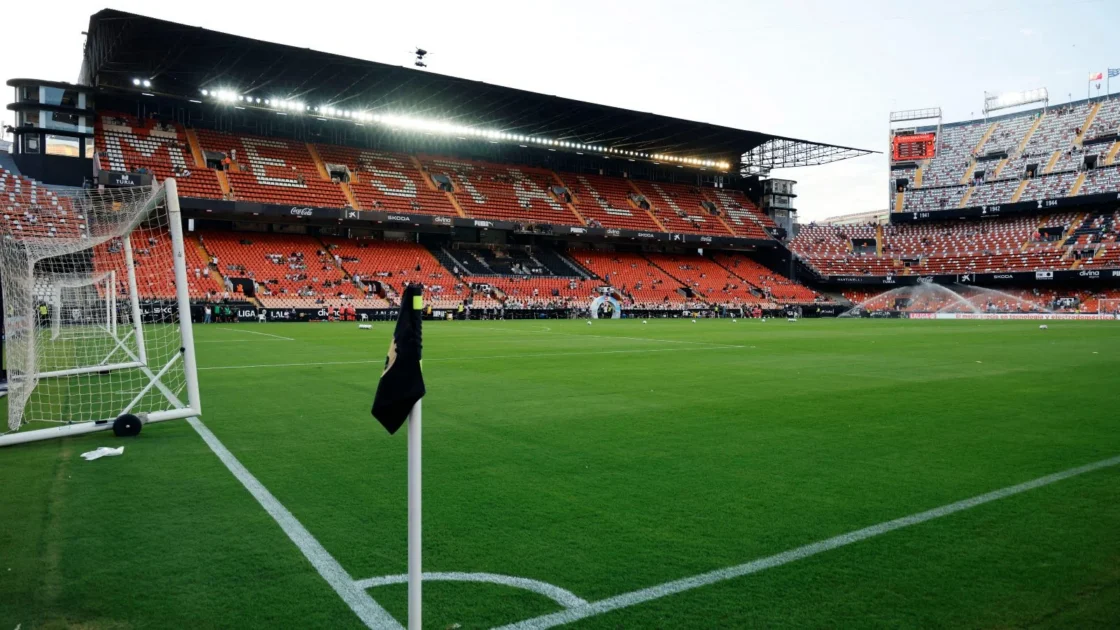
El Valencia CF atraviesa un momento deportivo muy delicado, situándose en plena lucha por la permanencia tras conseguir una única victoria en sus últimos diez partidos. A pesar de este declive que contrasta con sus éxitos de principios de siglo, recientemente se anunció que un grupo inversor acordó comprar una participación en la entidad valorándola en más de 1.000 millones de euros.
Una valoración sorprendente frente a otros clubes
Pitchwise Holdings, un grupo que incluye a los fundadores de la firma de capital privado KKR y a los propietarios de los Denver Broncos, acordó adquirir un 42% del club con una valoración de 1.250 millones de euros. Esta cifra resulta llamativa si se compara con los ingresos publicados en las últimas cuentas del Valencia, que ascendieron a 103 millones de euros, lo que representa un múltiplo de ingresos de 12 veces. En contraste, operaciones recientes como las del Chelsea o el Liverpool no superaron un múltiplo de siete veces sus ingresos.
La explicación principal radica en que los 1.250 millones de euros corresponden al valor de empresa del club, el cual incluye una deuda estimada en unos 700 millones de euros generada en gran parte por la construcción del Nou Mestalla. Restando este pasivo, el valor del capital propio se sitúa en aproximadamente 500 millones de euros, lo que equivale a un múltiplo de cinco veces los ingresos y se alinea mejor con los estándares de los clubes históricos europeos.
El impacto del Nou Mestalla
El estadio pendiente de inauguración el próximo verano juega un papel fundamental en la operación, ya que los directivos estiman que incrementará los ingresos por día de partido en casi 40 millones de euros gracias a las 20.000 nuevas localidades. Asimismo, prevén sumar otros 8 millones de euros anuales mediante eventos ajenos al fútbol, como conciertos y conferencias, impulsando los ingresos totales hasta cerca de los 200 millones de euros siempre que la institución permanezca en la máxima categoría.
Basándose en estos números posteriores a la apertura del recinto, la valoración del capital propio se traduciría en un múltiplo cercano a tres veces los ingresos proyectados. Sin embargo, el éxito de la inversión depende de que el equipo conserve su estatus en LaLiga, puesto que un descenso a la Segunda División acarrearía una pérdida neta de hasta 30 millones de euros en derechos televisivos, además de perjudicar los patrocinios y la venta de los derechos de denominación del estadio.
La situación también está marcada por el descontento de la afición hacia el propietario actual, Peter Lim, cuyas protestas son habituales en el estadio. Las previsiones de crecimiento económico confían en una demanda constante para llenar la ampliación de aforo, un supuesto que podría tambalearse si se pierde la categoría y el nuevo entrenador, Javier Aguirre, no logra enderezar el rumbo deportivo de la institución.